O Drawdown é um indicador utilizado para mensurar riscos, como uma estratégia utilizada para a tomada de decisão de mantermos ou zerarmos determinado ativo de nossa carteira.
No BlackArrow, há dois tipos de Drawdown, onde os cálculos baseiam-se no Resultado das operações e na Exposição, ambos em tempo real.
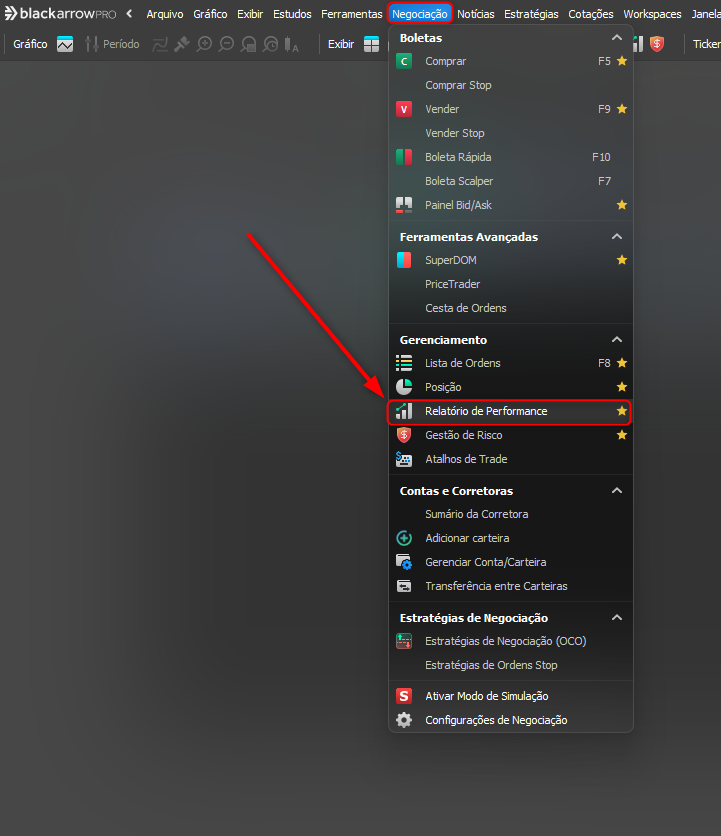
Para visualizar o Drawdown, acesse o Relatório de Performance no menu Negociação:
Drawdown baseado no resultado das operações
Exemplo prático
Na aba Resumo, no Relatório de Performance, o Drawdown é apresentado como $ -22,80, conforme as cinco operações filtradas no dia atual.
Na aba Operações, podemos identificar que o Drawdown baseou-se na coluna Res. Intervalo Bruto.
As quatro primeiras operações totalizam em uma perda de $ -22,80
(pois, $ -6,71 $ -6,70 $ -6,71 $ -2,68 = $ -22,80), sendo esta a nossa perda máxima.
Em resumo, diminuímos o máximo que perdemos do máximo que ganhamos.
Resultado baseado na exposição
Já o Drawdown baseado na Exposição, mede a volatilidade de determinado ativo durante a operação, exibindo o percentual e financeiro da queda do preço de um ativo em relação à sua cotação máxima.
Assim, tem-se a representação do quanto lucramos, de fato, e qual foi o máximo alcançado pelo mercado enquanto a operação estava aberta.
Usa-se o cálculo Lucro Máximo - Lucro atual = Drawdown. Ou seja, o Drawdown usa o máximo que a cotação chegou no período para calcular o lucro máximo e diminui do lucro atual.
Identificamos a máxima exposição positiva na coluna MEP do Relatório de Performance.
Para habilitar a utilização desta fórmula, clique com o botão direito do mouse sobre o Relatório de Performance e selecione a opção Usar Drawdown baseado na exposição:
Exemplo prático
No exemplo seguinte, o Drawdown é apresentado como $ -258,13, conforme as nove operações filtradas no dia atual.
Para o cálculo, é necessário analisar as colunas Res. Intervalo Bruto e MEP.
A máxima exposição positiva (MEP) registrada foi de $ 0,20 na primeira operação do dia, que encerrou com lucro de $ 3,17 (estabelecendo o Patrimônio Máximo em $ 3,17).
Ao longo das operações seguintes, o saldo acumulado recuou até atingir o fundo máximo de $ -254,96 durante a oscilação negativa da última operação de 1,20 lote.
Se Patrimônio Máximo - Fundo Máximo = Drawdown, então:
3,17 - (-254,96) = 258,13 (apresentado como $ -258,13).
Achou útil este conteúdo?
Não esqueça de nos avaliar abaixo.
Desejamos bons trades